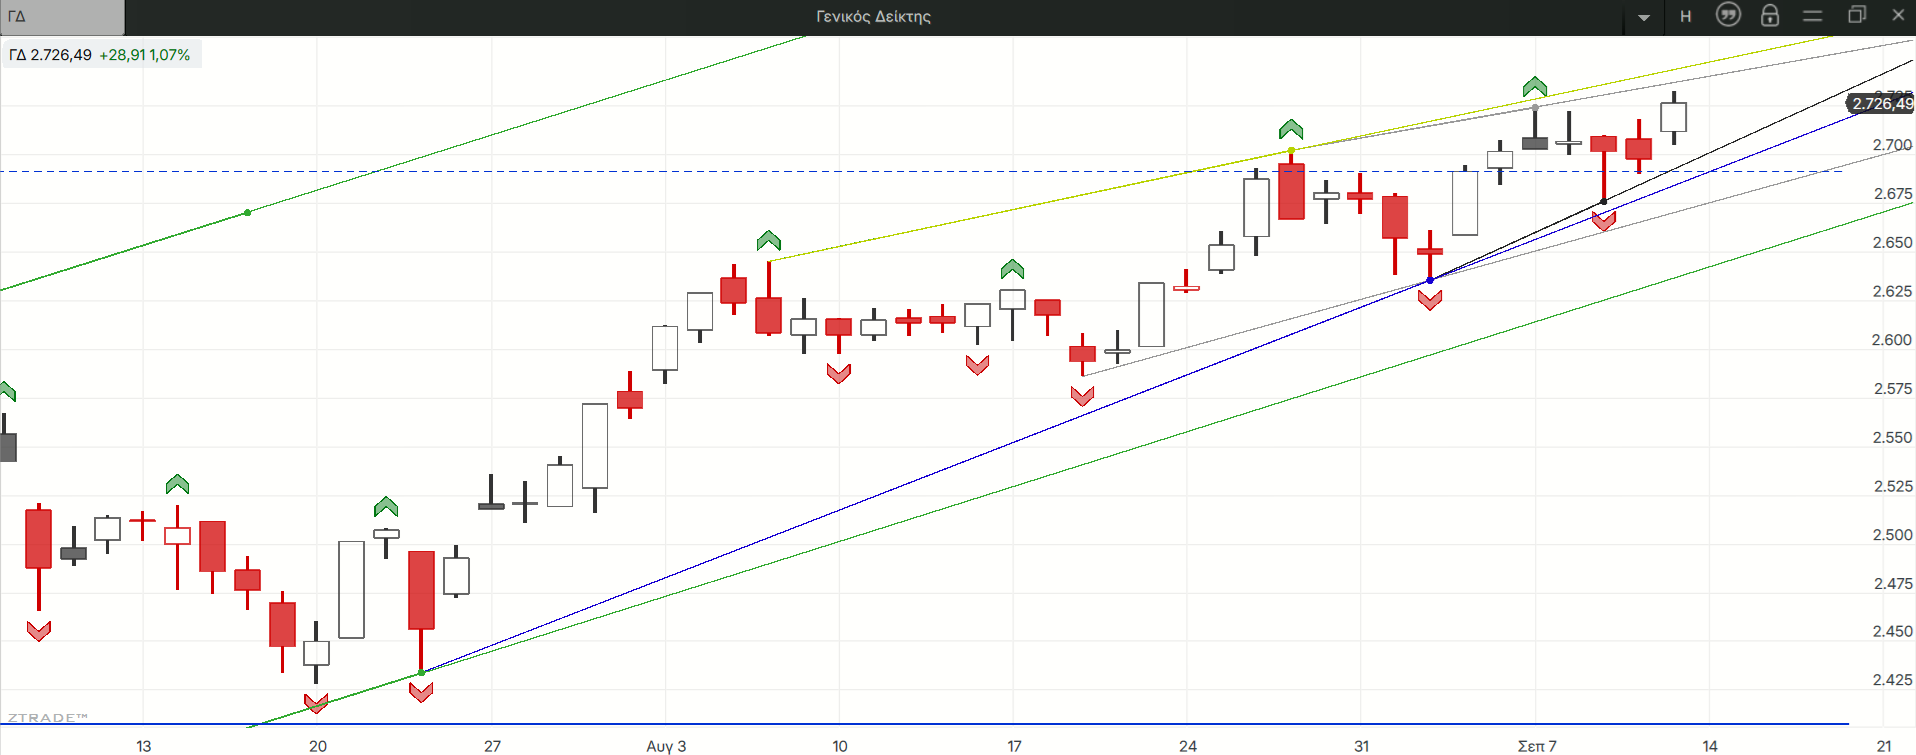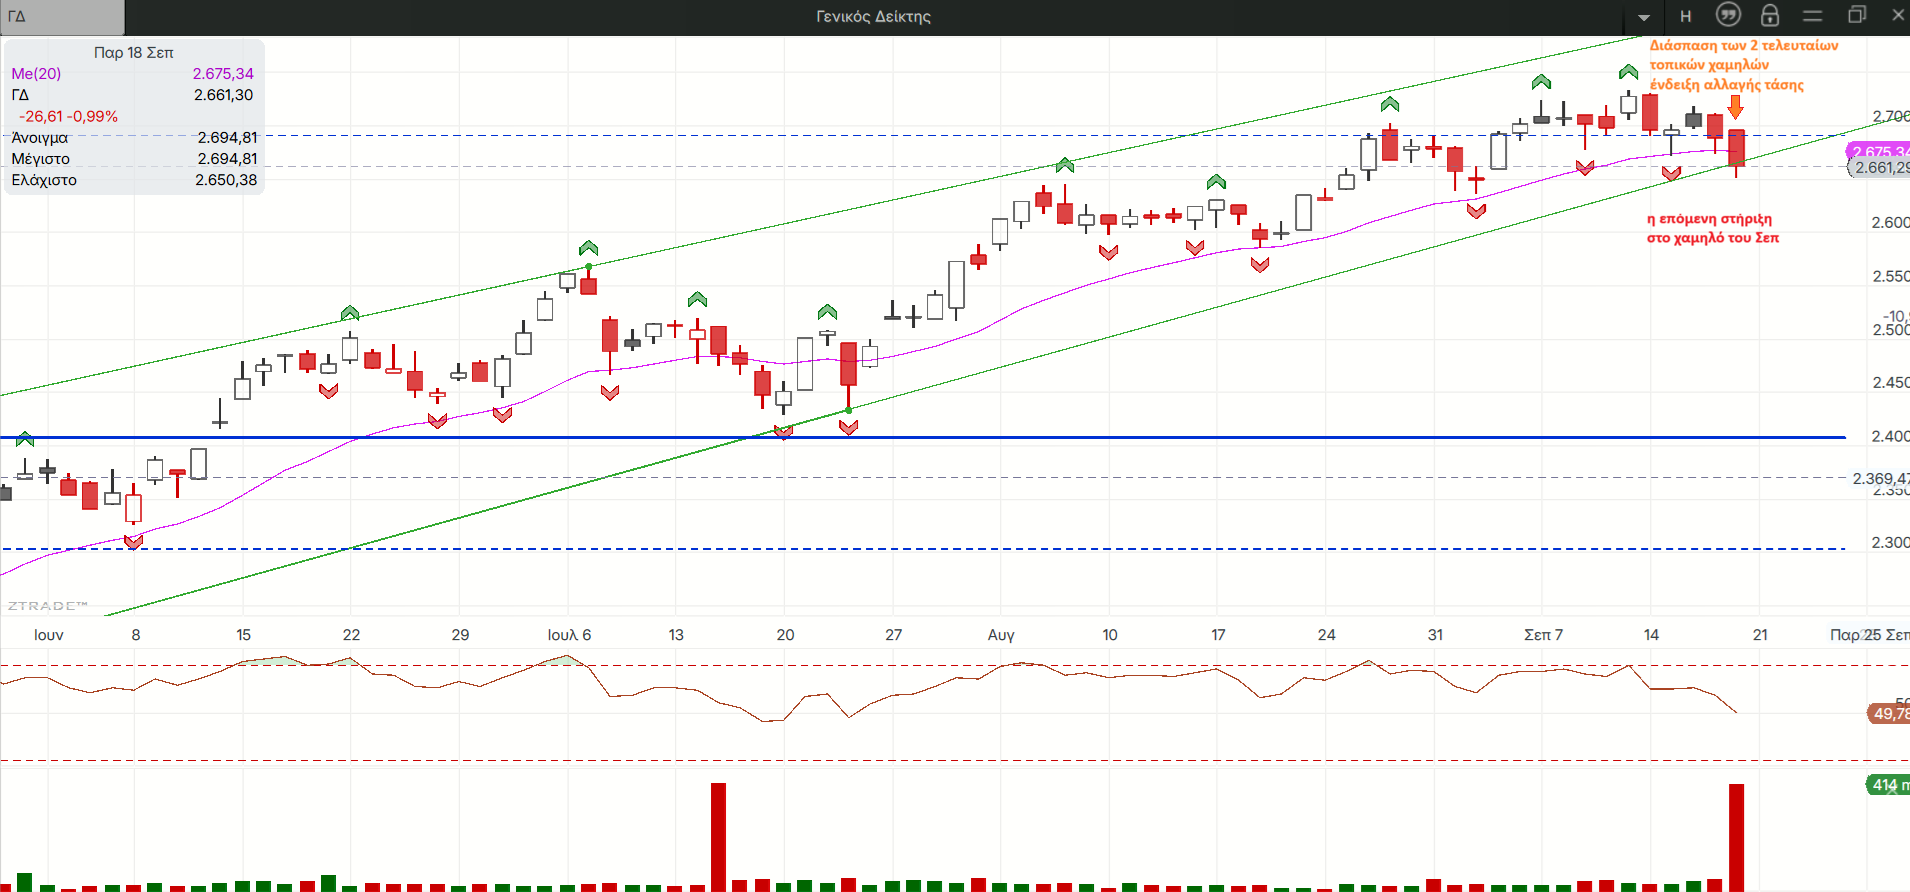
Η τελευταία συνεδρίαση της εβδομάδας με την έκρηξη του όγκου συναλλαγών έφερε την ένδειξη αλλαγής τάσης στον ΓΔ λόγω της παραβίασης των δυο τελευταίων ημερήσιων τοπικών χαμηλών καθώς και της παραβίασης με κλείσιμο της ανοδικής γραμμής της βραχυπρόθεσμης τάσης.
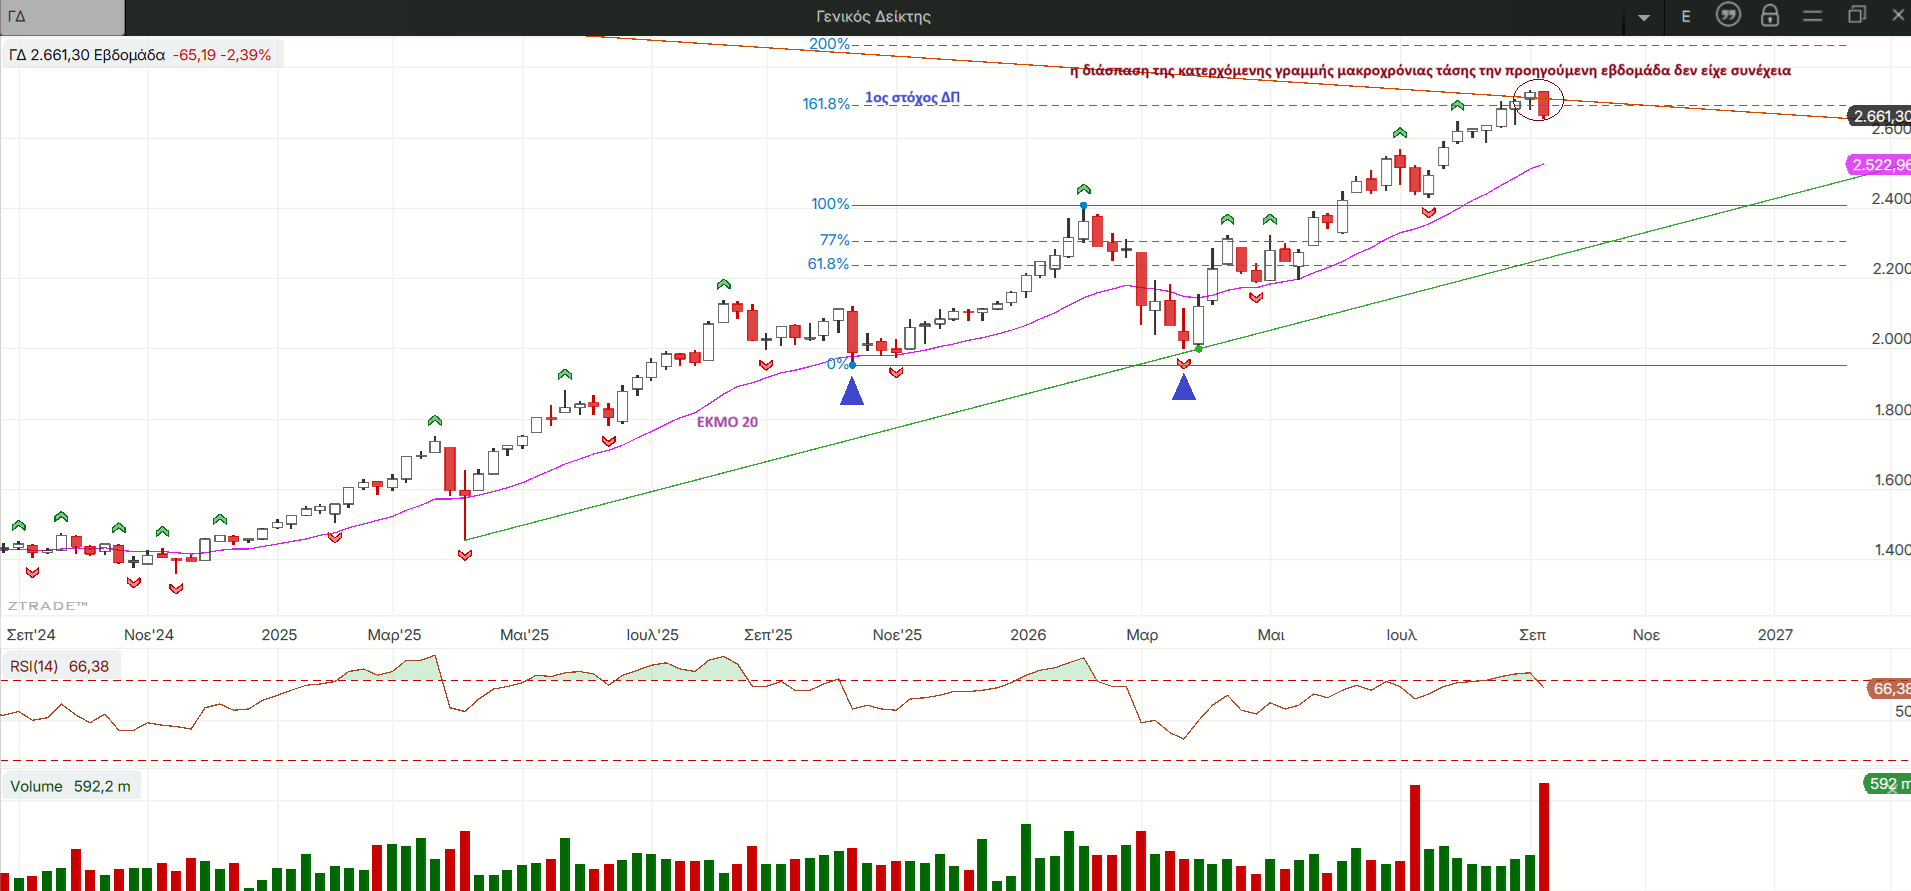
Η διάσπαση της γνωστής κατερχόμενης γραμμής τάσης από το ιστορικό υψηλό του 1999 στο κλείσιμο της προηγούμενης εβδομάδας ανακλήθηκε όπως κι η διάσπαση του ενδιάμεσου στόχου του σχηματισμού διπλού πυθμένα (Δ.Π), αλλά η τάση στο εβδομαδιαίο παραμένει ανοδική με τις τιμές πολύ μακριά ακόμα κι από τον πιο “βιαστικό” δείκτη που είναι ο εκθ. κινητός των 20 εβδομάδων. Οι τιμές έχουν να “συναντηθούν” μαζί του 4 μήνες, από το 3ο εβδομαδιαίο κερί του Μαΐου όταν ξεκίνησε από εκεί το 2ο ανοδικό κύμα από τα χαμηλά του Μαρτίου.
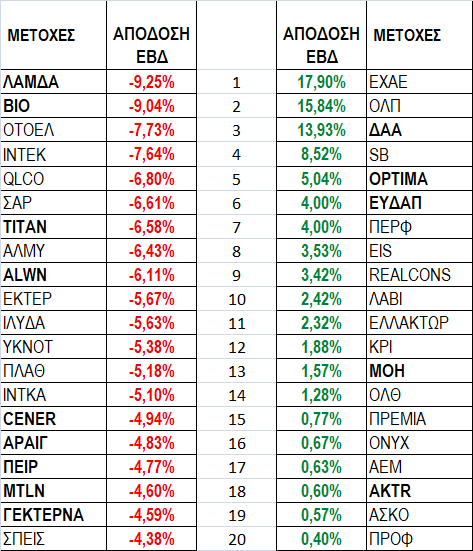
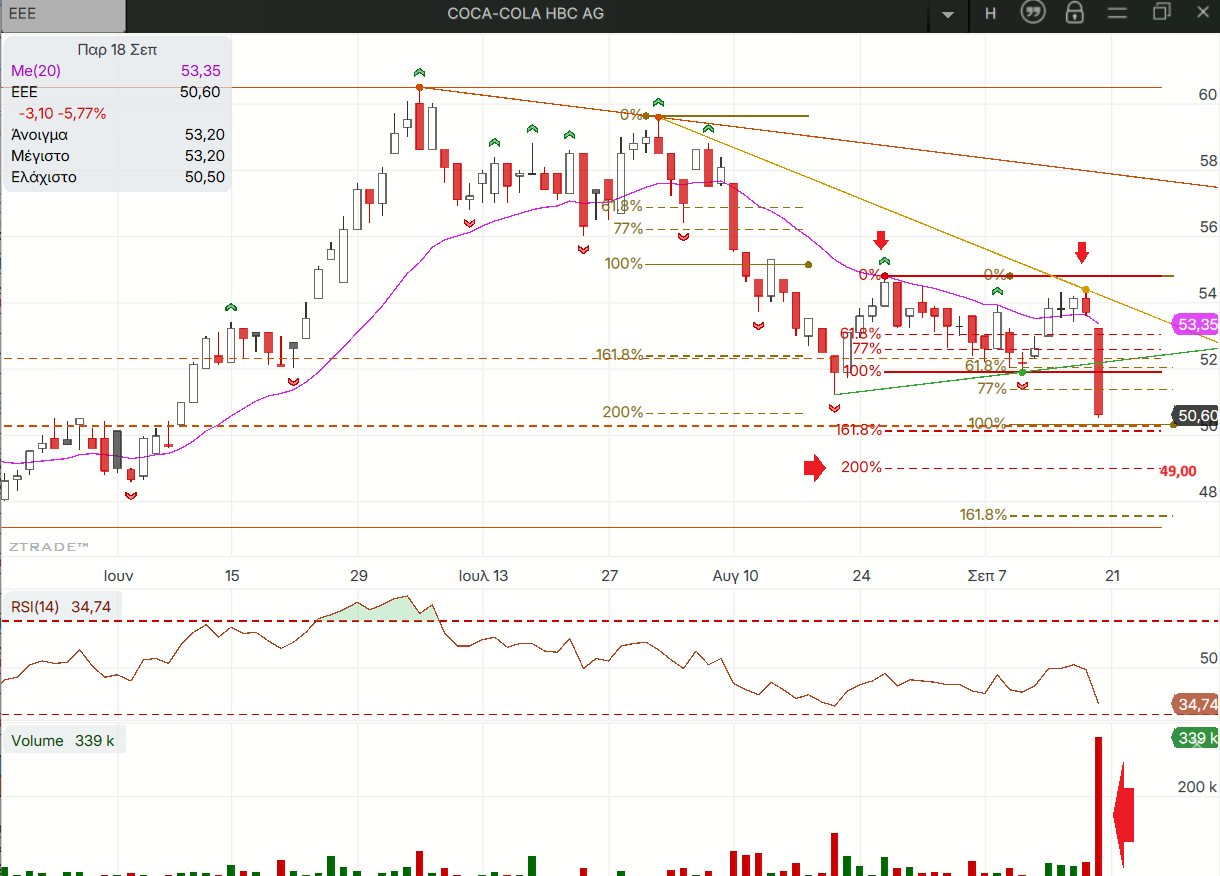
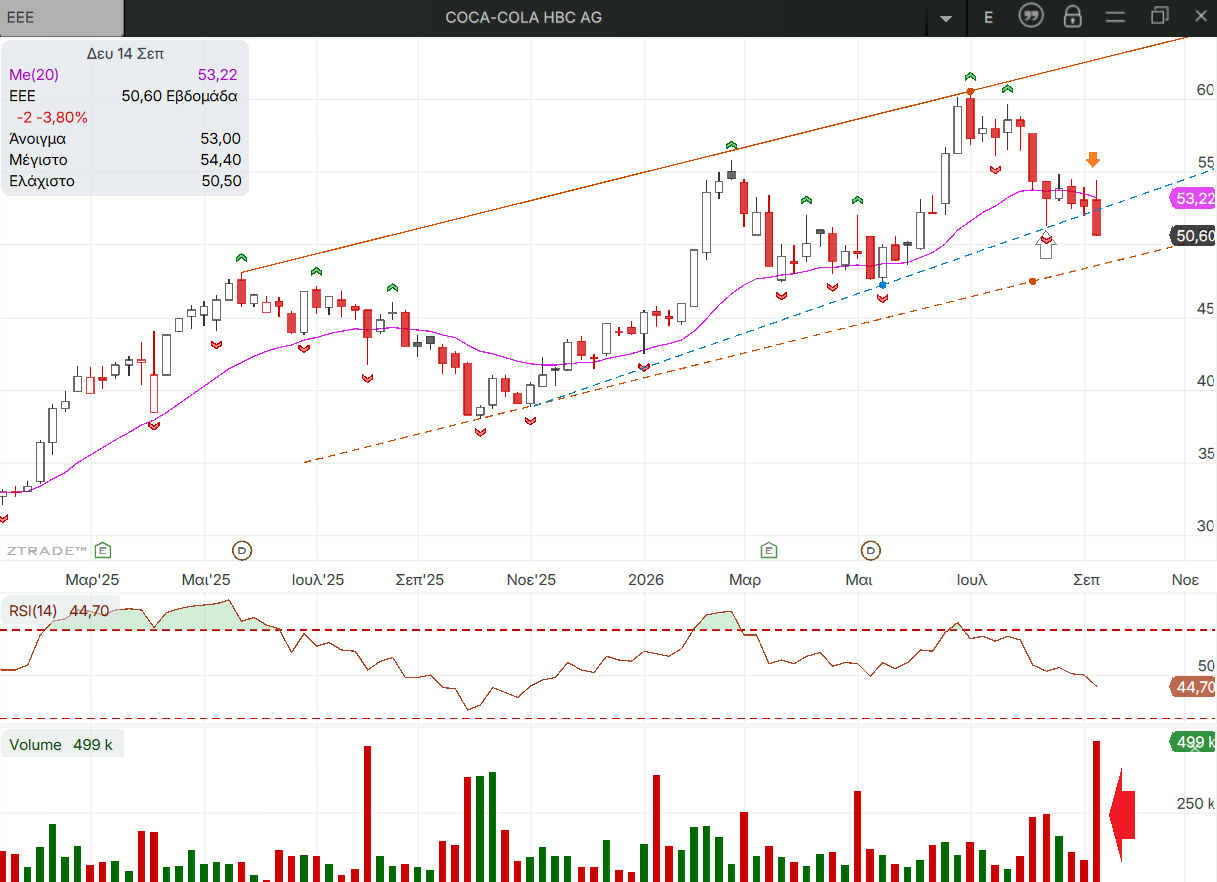
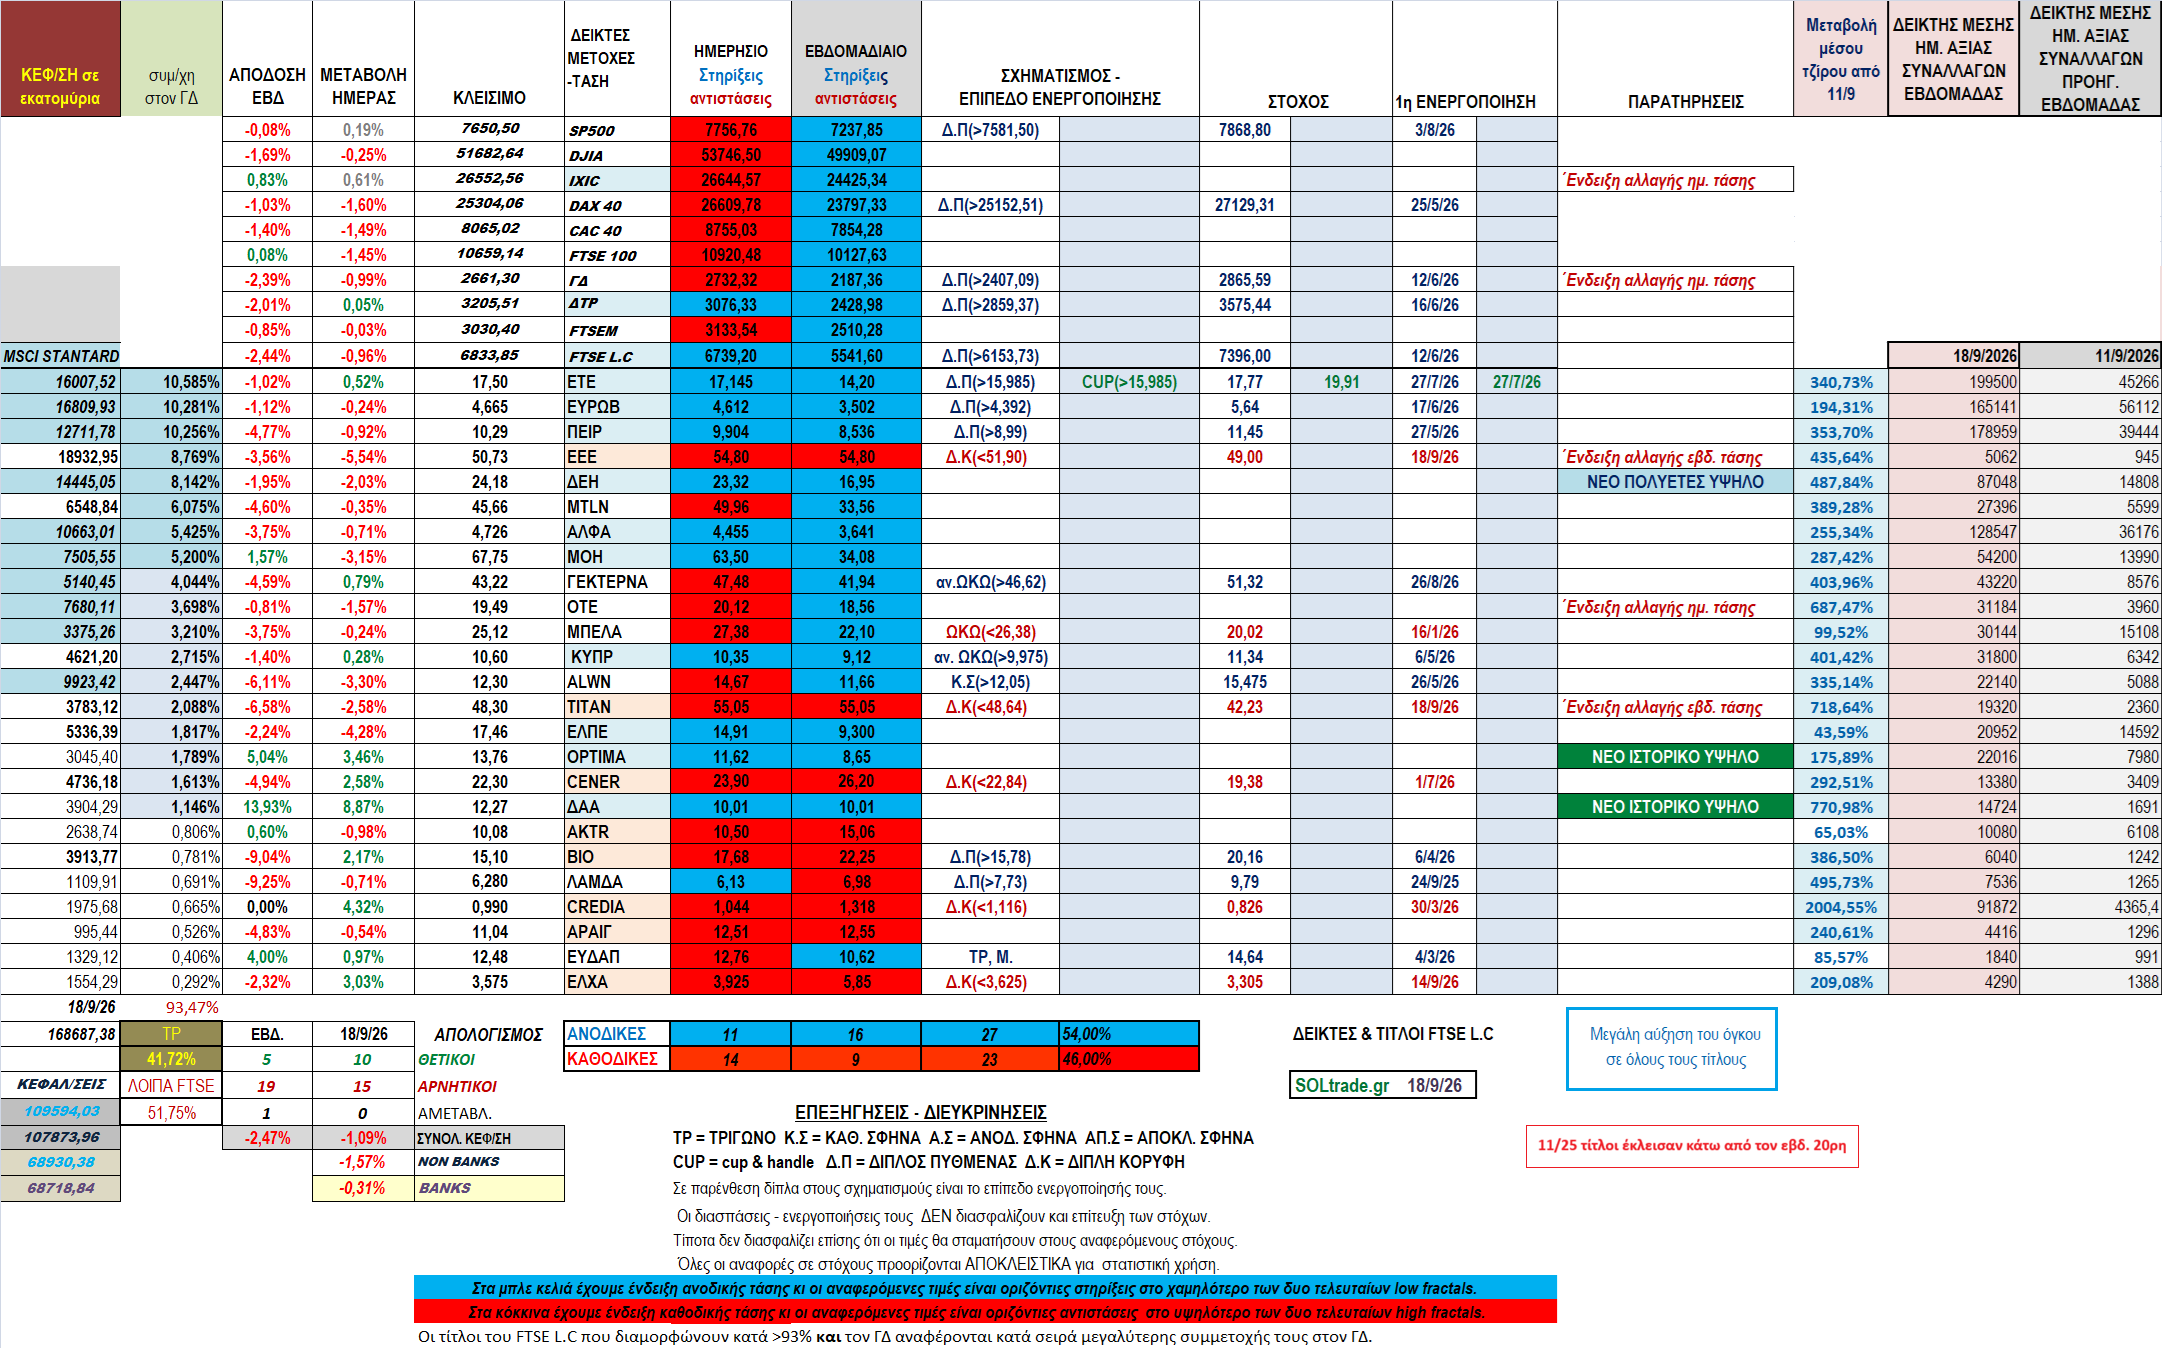
Σε πολύ μεγάλο βαθμό η αρνητική ένδειξη οφείλεται στην μεγάλη πτώση των ΔΕΗ, ΜΟΗ, ΕΛΠΕ, ALWN αλλά κυρίως της ΕΕΕ που παραμένει η μεγαλύτερη σε κεφαλαιοποίηση εταιρεία του ταμπλό κι η 4η σε συμμετοχή στη διαμόρφωση του ΓΔ. Με την βουτιά της Παρασκευής, που έγινε με τεράστια αύξηση του όγκου συναλλαγών, παραβίασε το χαμηλότερο από τα δυο τελευταία εβδομαδιαία τοπικά χαμηλά της κι ενεργοποίησε σχηματισμό διπλής κορυφής που έχει θεωρητικό στόχο τα 49 ευρώ.
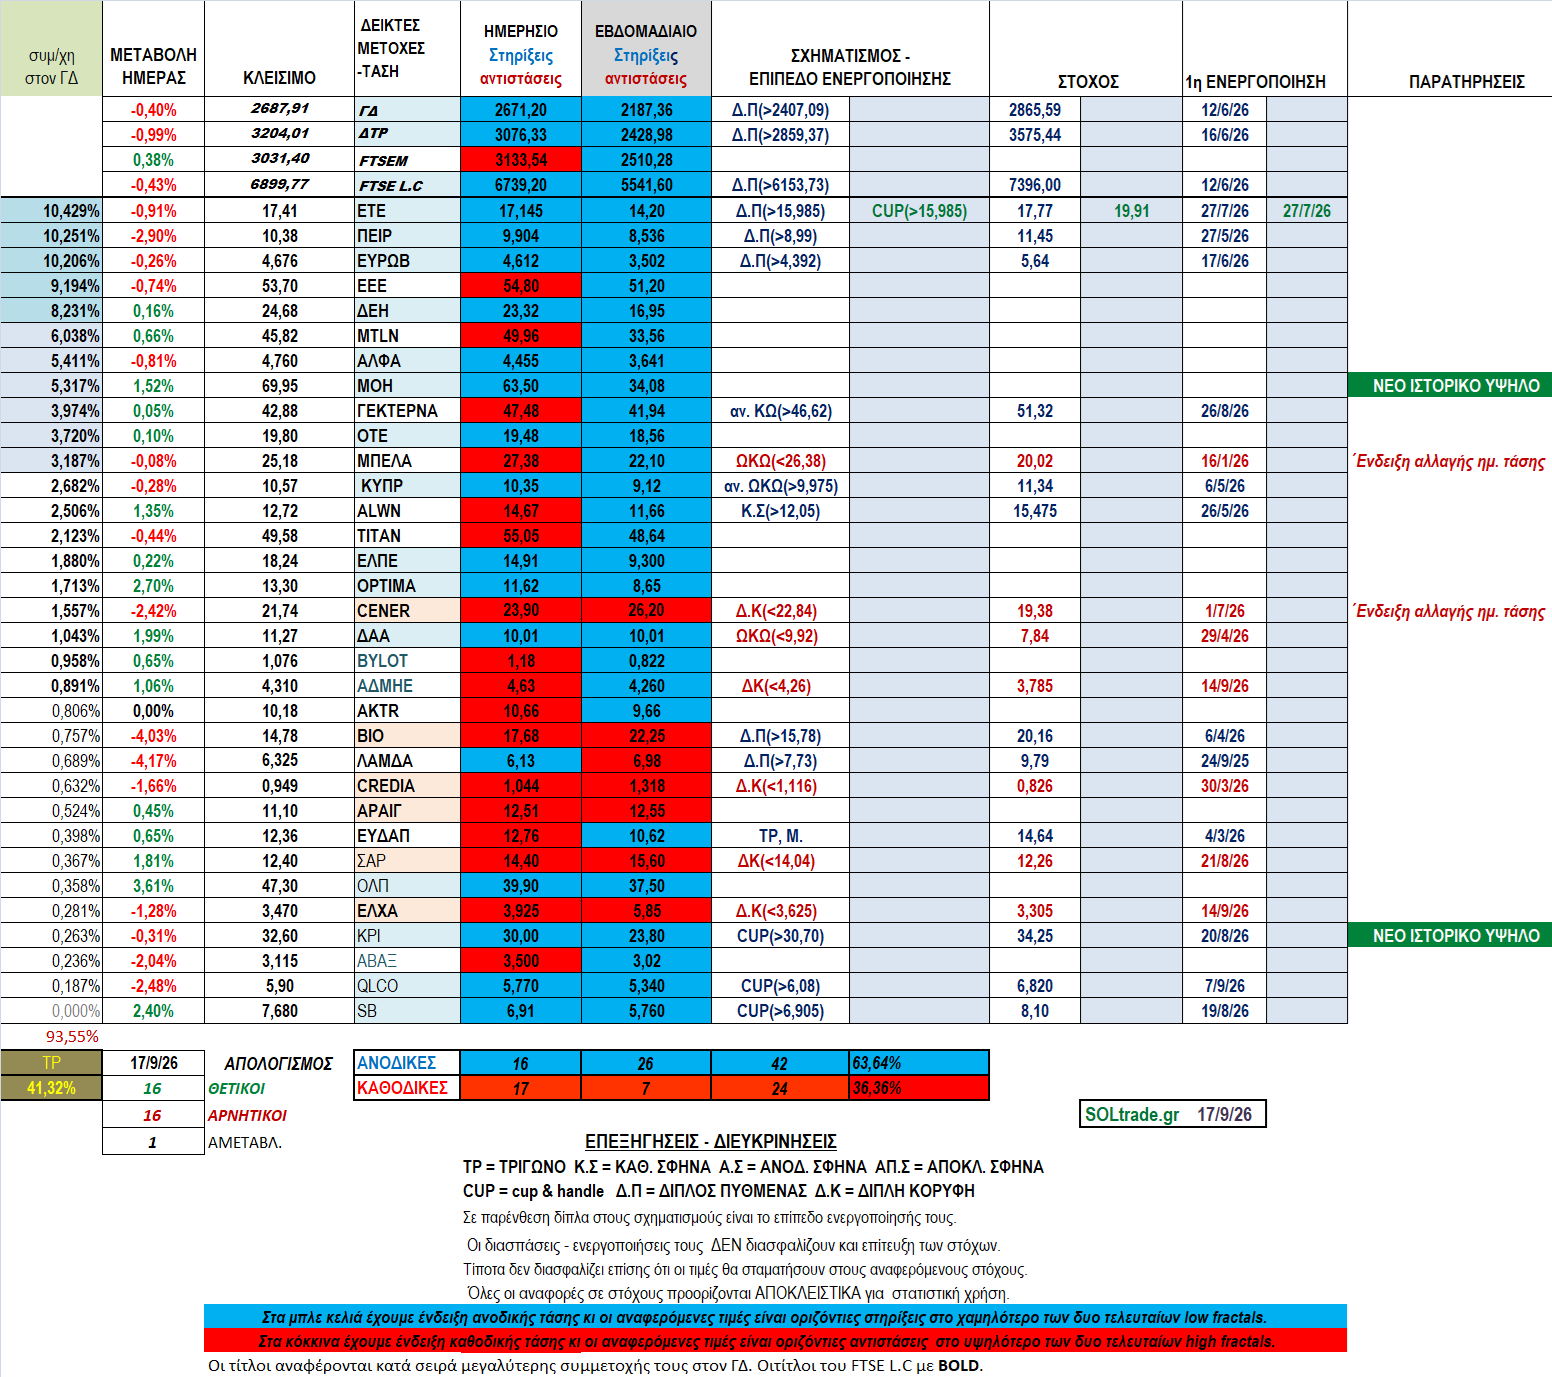
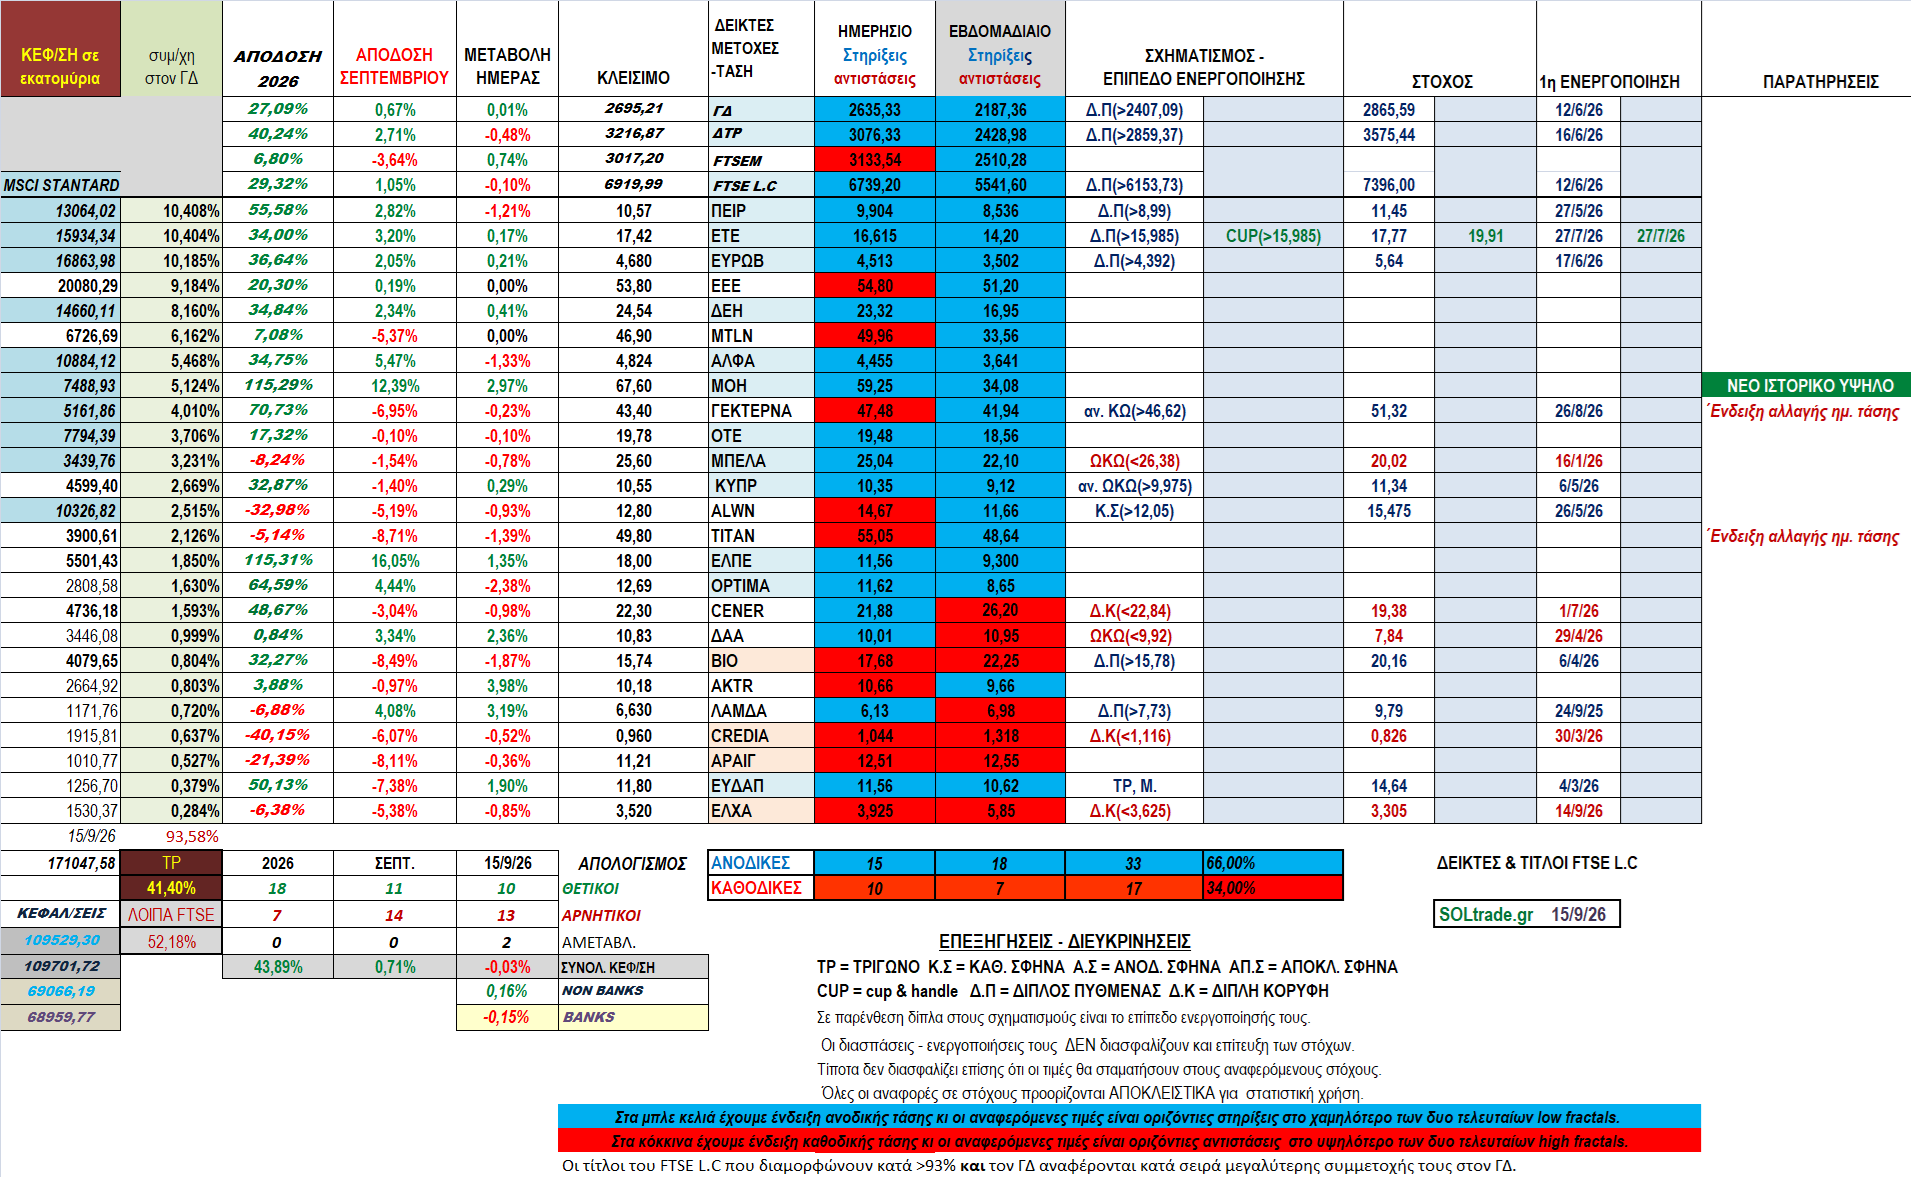
Η νέα υποχώρηση των ΕΥΡΩΒ, ΠΕΙΡ & ΑΛΦΑ συνετέλεσε επίσης στο αρνητικό πρόσημο παρά το οριακά θετικό πρόσημο του ΔΤΡ που οφείλεται την καλή εικόνα της ΕΤΕ αλλά και των μικρότερων ΚΥΠΡ, ΟΡΤΙΜΑ που έκανε νέο ιστορικό υψηλό και CREDIA η οποία είχε καλή απόδοση με τεράστια αύξηση του όγκου της μετά από πολύ καιρό αλλά παραμένει σε καθοδική τάση.
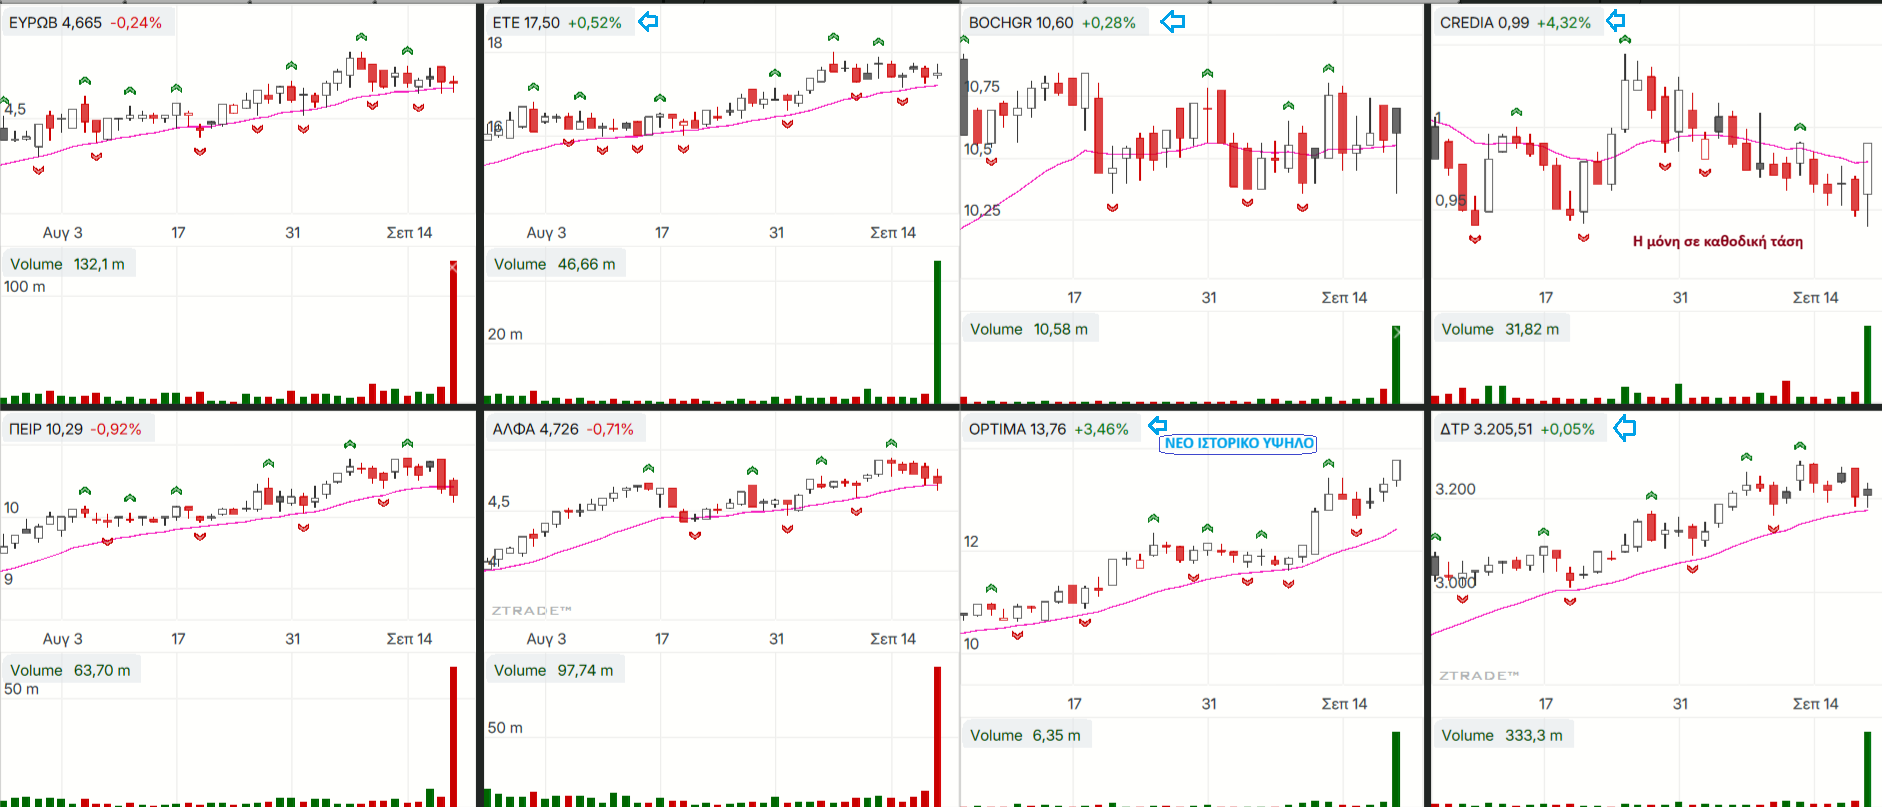
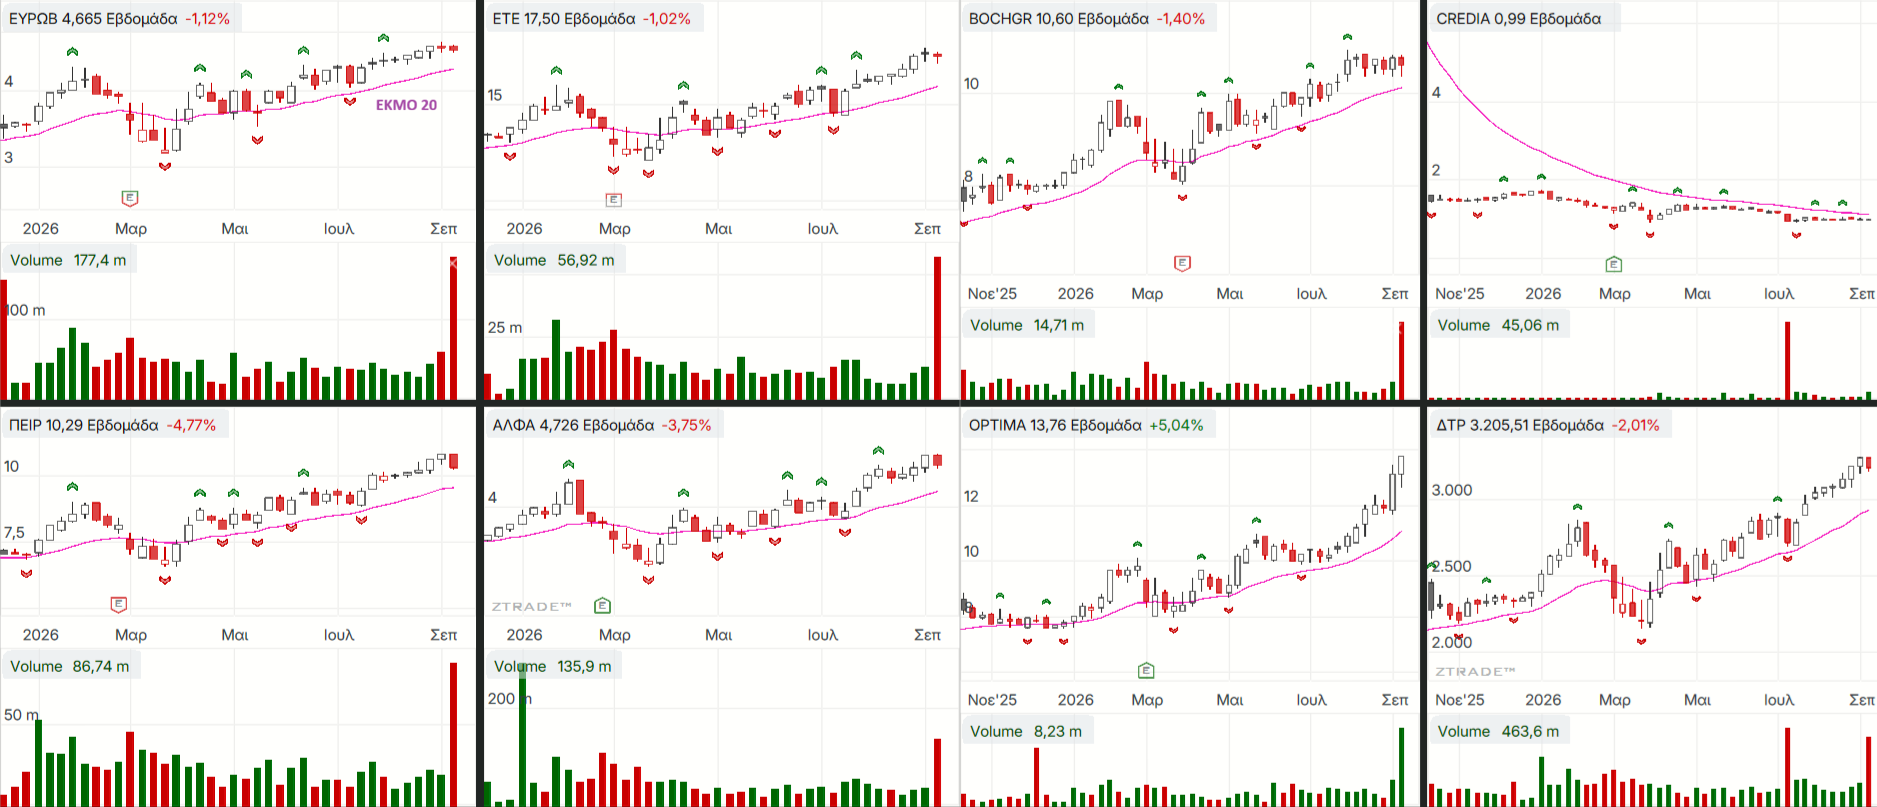
Στο εβδομαδιαίο μόνο η ΟΡΤΙΜΑ ξεχώρισε με καλή άνοδο ενώ οι συστημικές και η ΚΥΠΡ είχαν αρνητικό πρόσημο όπως και ο ΔΤΡ που έχασε 2%. Σε όλες τις τράπεζες βέβαια η τάση παραμένει καθαρά ανοδική εκτός της CREDIA.
Ακολουθούν τα στατιστικά με τα πινακάκια συνοπτικής ανασκόπησης στα οποία εκτός των αποδόσεων ημέρας κι εβδομάδας και των σχηματισμών έχουν προστεθεί 3 στήλες μέσα από τις οποίες μπορούμε να δούμε που διοχετεύθηκε η τεράστια αύξηση του τζίρου λόγω της αναβάθμισης της αγοράς.
Στο πρώτο πινακάκι με τους δείκτες και τις μετοχές του δείκτη μεγάλης κεφαλαιοποίησης μπορούμε να δούμε και τις αποδόσεις των 6 μεγάλων ξένων δεικτών που παρακολουθούμε οι οποίοι αυτή τη φορά είχαν καλύτερη απόδοση από τον ΓΔ. Όλες οι μετοχές είχαν πολύ μεγάλη αύξηση του μέσου ημερήσιου όγκου της εβδομάδας σε σχέση με την προηγούμενη. Με τους 5 μεγαλύτερους σε κεφαλαιοποίηση τίτλους και συνολικά τους 19 από τους 25 να έχουν αρνητική απόδοση στο εβδομαδιαίο φυσιολογικά ήρθαν κι οι απώλειες στη συνολική κεφαλαιοποίηση της ομάδας. Η εικόνα των ενδείξεων τάσης έχει επιδεινωθεί σημαντικά με το ποσοστό των θετικών ενδείξεων να πέσει στο 54% από 82% πριν λίγες μέρες. Ήδη 10 μετοχές έκλεισαν κάτω από τον εβδομαδιαίο 20ρη. Η συνολική εικόνα “δικαιολογεί” και την αρνητική ένδειξη στο ημερήσιο του ΓΔ που προαναφέρθηκε αφού συνολικά οι μετοχές της ομάδας συμμετέχουν στη διαμόρφωσή του με ποσοστό πάνω από 93%.
Στη 2η ομάδα των 42 επιλεγμένων μετοχών τα πράγματα ήταν λίγο καλύτερα τόσο στην τελευταία συνεδρίαση όσο και στην εβδομαδιαία απόδοση και αυτό αντικατοπτρίζεται και στην αύξηση της συνολικής κεφαλαιοποίησης της ομάδας.
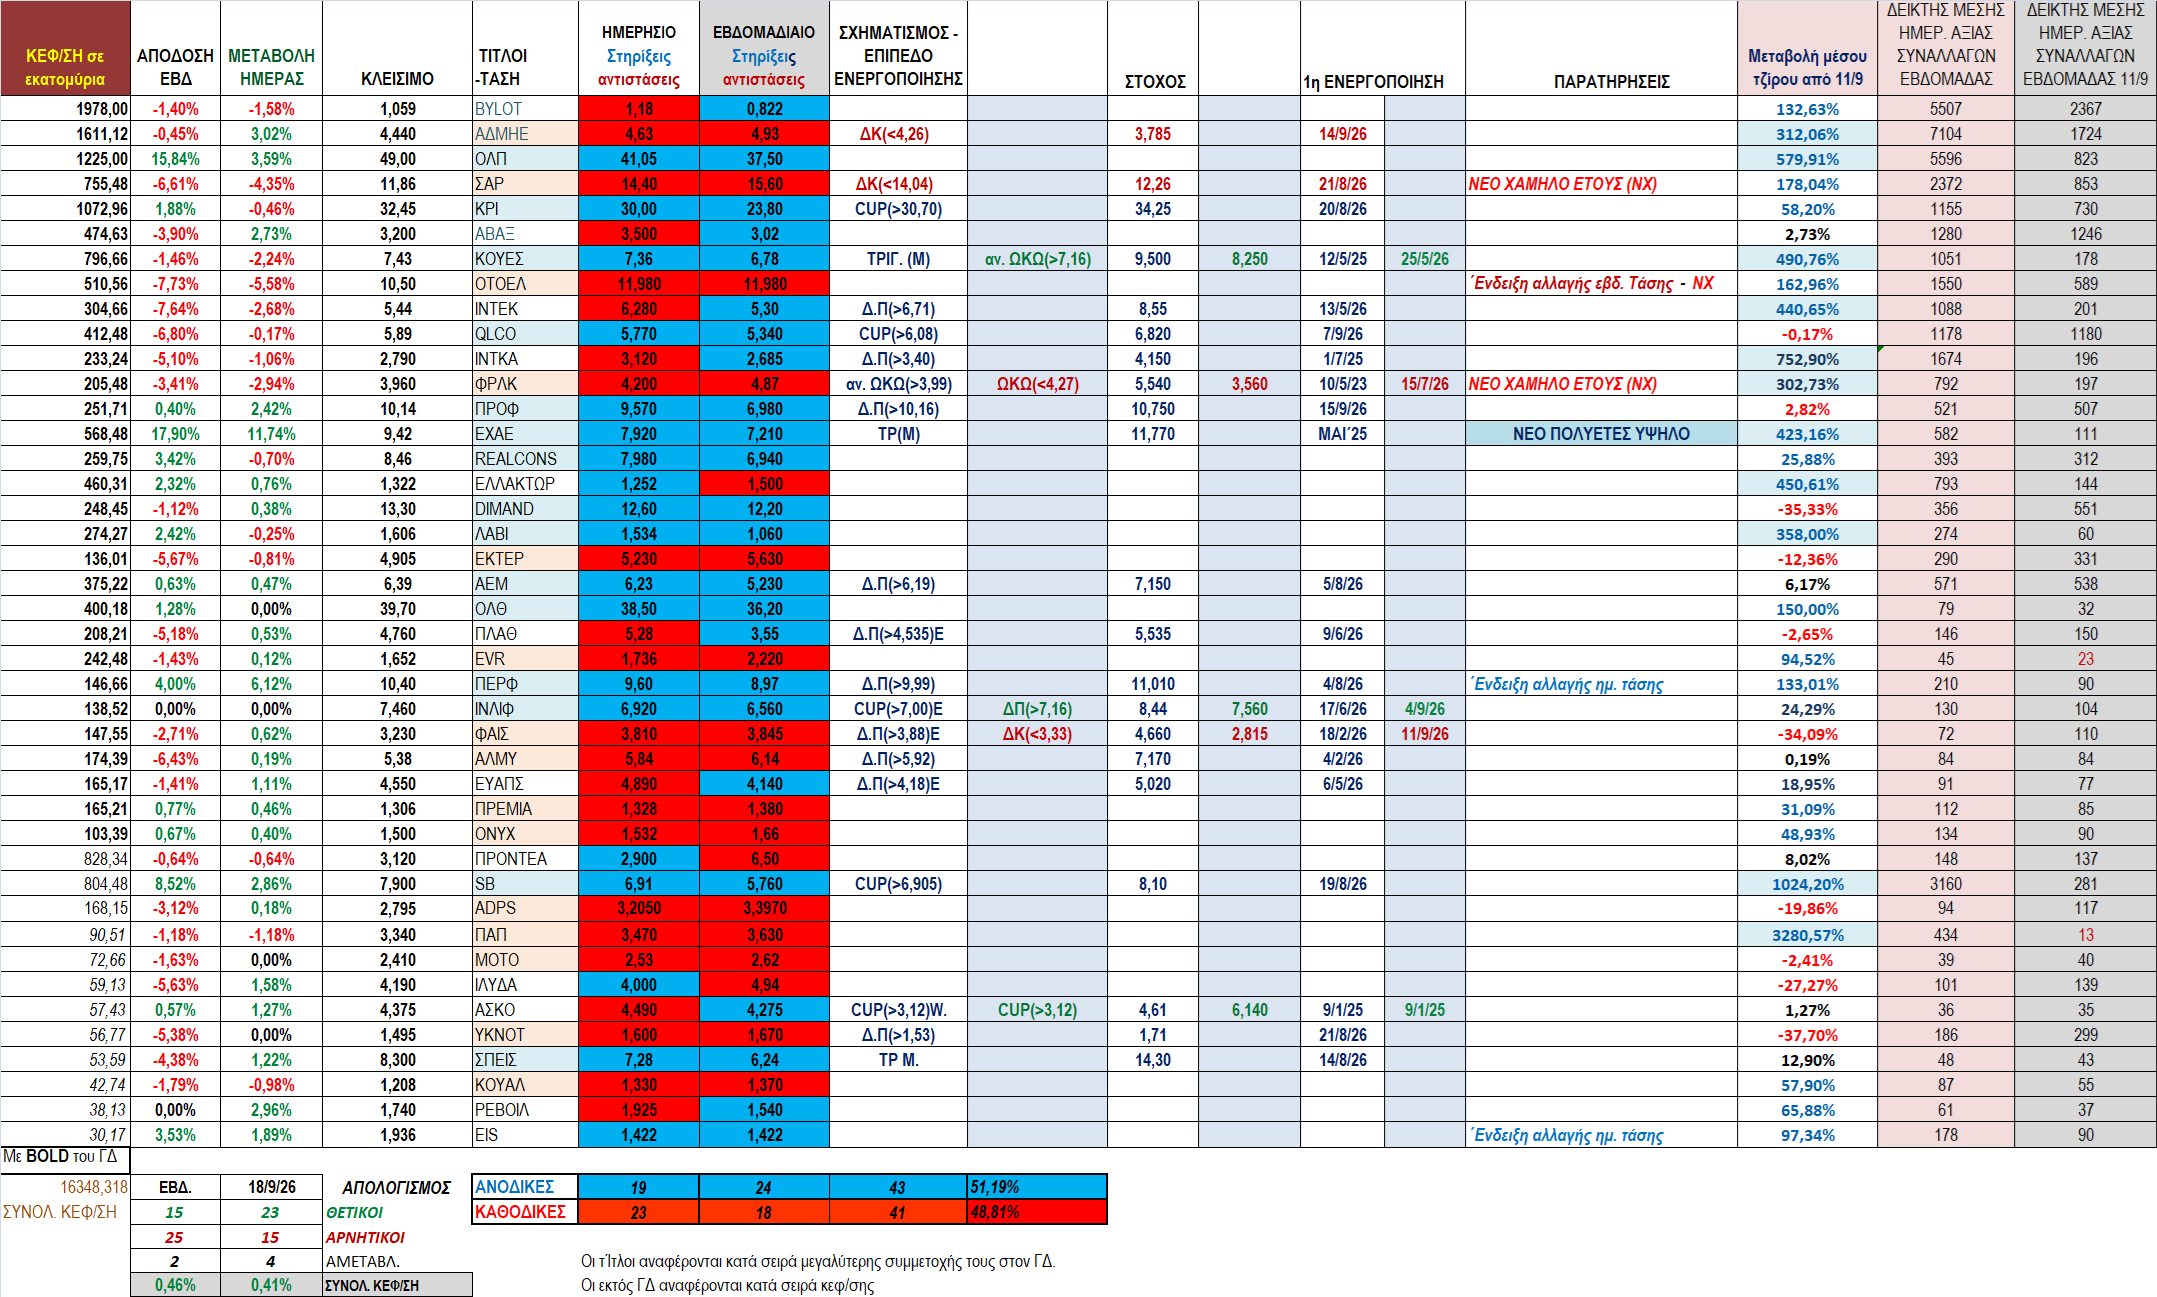
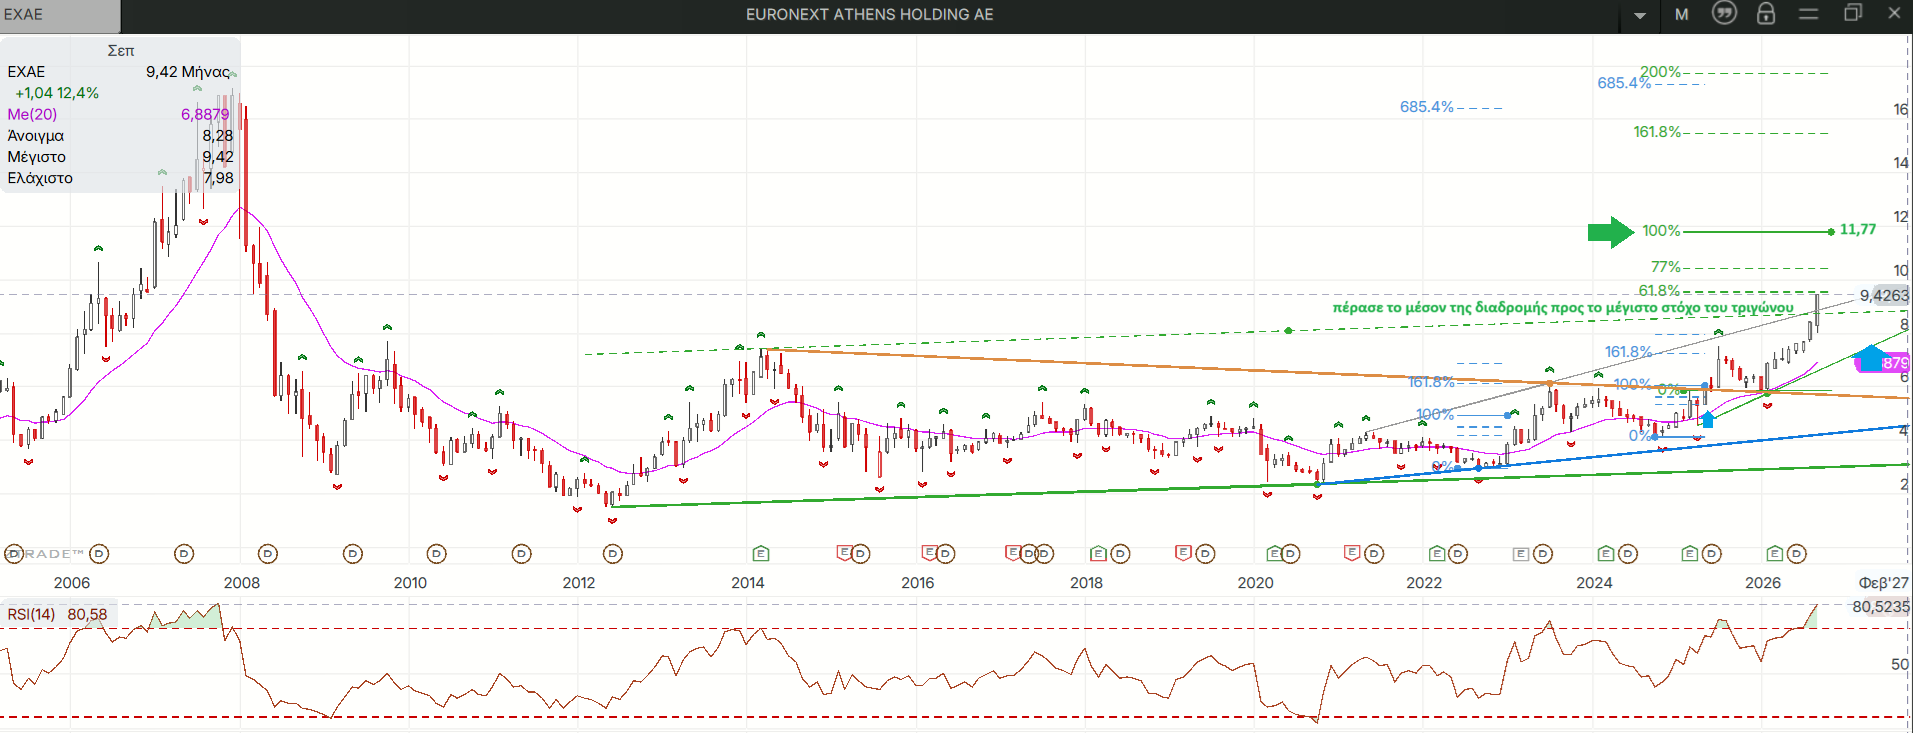
Και εδώ είχαμε αρκετές μετοχές που είδαν μεγάλη αύξηση του μέσου ημερήσιου τζίρου όπως στην 1η ομάδα. Την καλύτερη απόδοση είδαμε στον ΟΛΠ που είδαμε στην προηγούμενη ανάρτηση και την ΕΧΑΕ που έκανε την Παρασκευή νέο πολυετές υψηλό με μεγάλη αύξηση του όγκου.
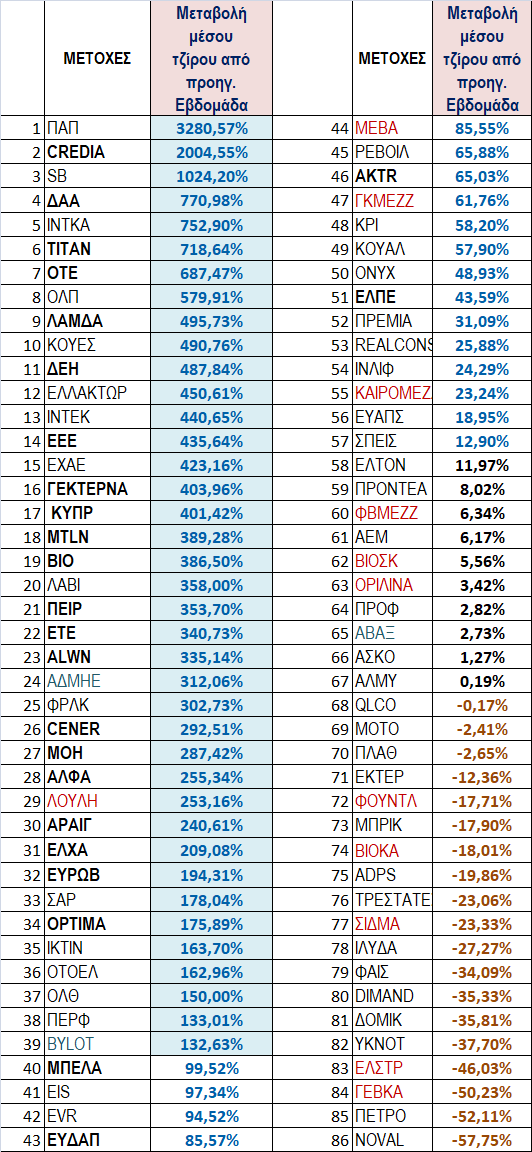
Ακολουθεί η παράθεση όλων των τίτλων που παρακολουθούμε κατά σειρά μεγαλύτερης αύξησης του μέσου ημερήσιου όγκου αυτής της εβδομάδας σε σχέση με την προηγούμενη. Όπως βλέπουμε η μεγάλη αύξηση του τζίρους δεν αφορούσε σχεδόν τους μισούς από τους τίτλους αυτούς.
20 μετοχές από τους 67 τίτλους των δυο ομάδων είχαν θετική απόδοση αυτήν την εβδομάδα και θα τις δούμε στην επόμενη λίστα μαζί με τις 20 που είχαν τις μεγαλύτερες απώλειες